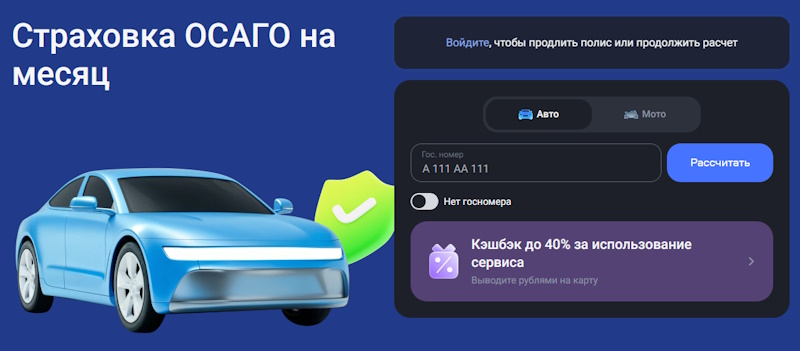
Месячный полис ОСАГО кажется довольно понятным продуктом: нужен автомобиль, нужен короткий срок — значит, оформляется страховка на месяц. На практике всё чуть интереснее, и цена далеко не всегда получается такой, какую водитель ожидает увидеть после первого расчёта. Возможность купить осаго на 1 месяц от 20 страховых позволяет увидеть, насколько по-разному может формироваться итоговая стоимость одного и того же по сроку полиса. В расчёт вмешиваются тарифные параметры, коэффициенты, сведения о водителе и автомобиле, а иногда ещё и дополнительные услуги, которые к обязательной страховке отношения практически не имеют.
Почему цены расходятся
У ОСАГО нет одной универсальной цены, которую каждая компания просто умножает на количество дней. Расчёт строится по тарифной формуле, где учитываются базовая ставка и набор коэффициентов, а короткий срок договора имеет собственные особенности. Поэтому два страховщика могут получить разные суммы даже при совершенно одинаковых исходных данных. На практике именно здесь многие впервые понимают: сравнивать нужно не крупную цифру на первом экране, а итоговую стоимость договора.
На цену способны повлиять:
- мощность автомобиля и территория его использования;
- возраст и водительский стаж допущенных к управлению лиц;
- история страхования и коэффициент бонус-малус;
- срок действия договора и иные параметры расчёта.
Условно говоря, автомобиль один, водитель один, а калькуляторы смотрят на ситуацию через немного разные коммерческие и технические настройки. Ничего мистического, хотя иногда интерфейс сайта старательно делает вид, будто формула возникла сама собой.
Что происходит с месяцем
Короткий полис нельзя автоматически воспринимать как «годовой ОСАГО, поделённый на двенадцать». При небольшом сроке действия страховщик учитывает продолжительность договора по установленным правилам, а итоговая сумма может выглядеть непропорционально месяцу полноценного годового покрытия. Особенно это заметно при сравнении большого количества предложений.
При проверке короткого договора стоит обратить внимание на четыре вещи:
- действительно ли выбран именно нужный срок, а не стандартный годовой вариант;
- совпадает ли дата начала действия полиса с фактической потребностью;
- сохраняются ли введённые данные после перехода к оформлению;
- какая сумма отображается непосредственно перед оплатой.
Из опыта, ошибка с датой встречается чаще, чем хотелось бы. Человек торопится, выбирает первый доступный вариант, а потом обнаруживает, что действие договора начинается не в тот день. Для месячного ОСАГО это особенно чувствительно: каждый лишний или потерянный день имеет значение.
Что показывают 20 компаний
Сравнение предложений от двух десятков страховщиков полезно именно своей разницей. В одном списке могут оказаться АльфаСтрахование, Ингосстрах, РЕСО-Гарантия, Росгосстрах и ВСК, а рядом — Совкомбанк Страхование, Т-Страхование, Ренессанс Страхование и СберСтрахование. У каждой компании собственная организация продаж, цифровые процессы и клиентский путь.
При расширенном сравнении также встречаются:
- СОГАЗ и Югория;
- Согласие и Астро-Волга;
- МАКС и Энергогарант;
- Абсолют Страхование.
АльфаСтрахование делает заметный упор на онлайн-оформление, Ингосстрах давно работает с цифровыми сервисами, а РЕСО-Гарантия располагает крупной агентской инфраструктурой. Росгосстрах известен широкой региональной представленностью, ВСК активно развивает электронные процедуры, Совкомбанк Страхование использует возможности банковской экосистемы. Т-Страхование строит взаимодействие практически целиком в цифровом формате, тогда как Ренессанс Страхование и СберСтрахование также делают ставку на удобство дистанционной покупки.
Получается интересная картина: низкая сумма на старте ещё не говорит о том, что именно этот вариант окажется самым выгодным при финальном оформлении. Нужно смотреть, дошёл ли расчёт до полноценной проверки данных.
Где прячутся переплаты
Самая неприятная ситуация возникает, когда привлекательная сумма внезапно увеличивается перед оплатой. Иногда меняется сам расчёт после проверки сведений, а иногда пользователь просто не заметил дополнительные сервисы. ОСАГО — обязательная страховка, но это не означает, что водитель обязан покупать вместе с ней всё, что аккуратно разместили рядом.
Перед оплатой полезно проверить:
- состав заказа и наличие дополнительных договоров;
- отдельные услуги помощи на дороге, консультаций и иных сервисов;
- итоговую сумму после заполнения всех данных;
- соответствие реквизитов автомобиля и водителей исходной информации;
- отсутствие автоматически отмеченных платных опций.
Есть простой бытовой тест: если водитель не может с первого взгляда объяснить, за что платит каждую строку в итоговой сумме, оформление лучше остановить. Сайт-агрегатор может показывать предварительный ориентир, но окончательное значение формируется уже при проверке конкретной заявки. И вот тут рекламная привлекательность обычно заканчивается, начинается бухгалтерия.
Как выбрать без переплаты
При покупке месячного ОСАГО лучше не гнаться за первым минимальным значением. Гораздо разумнее проверить несколько предложений с одинаковыми исходными данными и сравнить именно финальную стоимость. СОГАЗ, Югория, Согласие, МАКС, Энергогарант и Абсолют Страхование могут оказаться интересными вариантами наряду с более крупными федеральными брендами, но решать стоит после полного расчёта, а не по цифре из рекламного блока.
Практический алгоритм выглядит так:
- сначала одинаково заполнить данные во всех калькуляторах;
- затем проверить срок и даты действия;
- после расчёта открыть состав полиса;
- удалить ненужные дополнительные услуги;
- перед оплатой ещё раз сверить итоговую сумму и сведения о машине.
Такой подход занимает несколько лишних минут, зато позволяет отделить реальную стоимость страховки от красивой цифры-приманки. Особенно полезно сохранить экран или подтверждение с итоговыми условиями до оплаты — память у браузера хорошая, но у водителя обычно тоже должна быть.
Выбираем страховую
Реальная цена месячного ОСАГО определяется не первой цифрой в агрегаторе, а тем, сколько придётся заплатить за корректно оформленный договор без ненужных дополнений. При сравнении 20 страховщиков разумно учитывать не только стоимость, но и удобство оформления, доступность поддержки и понятность финального расчёта. Самая дешёвая строка на старте не всегда остаётся самой дешёвой после проверки данных. Водителю достаточно спокойно пройти весь путь до оплаты и не соглашаться на услуги, которые ему попросту не нужны.